Lübeck · seit 1962
5,0 (26 Google-Bewertungen)
Dachdeckermeisterbetrieb in Lübeck seit 1962, spezialisiert auf energetische Dachsanierung, Photovoltaik und Velux-Dachfenster.
Meisterbetrieb
SteildachFlachdachDachsanierungDachfenster
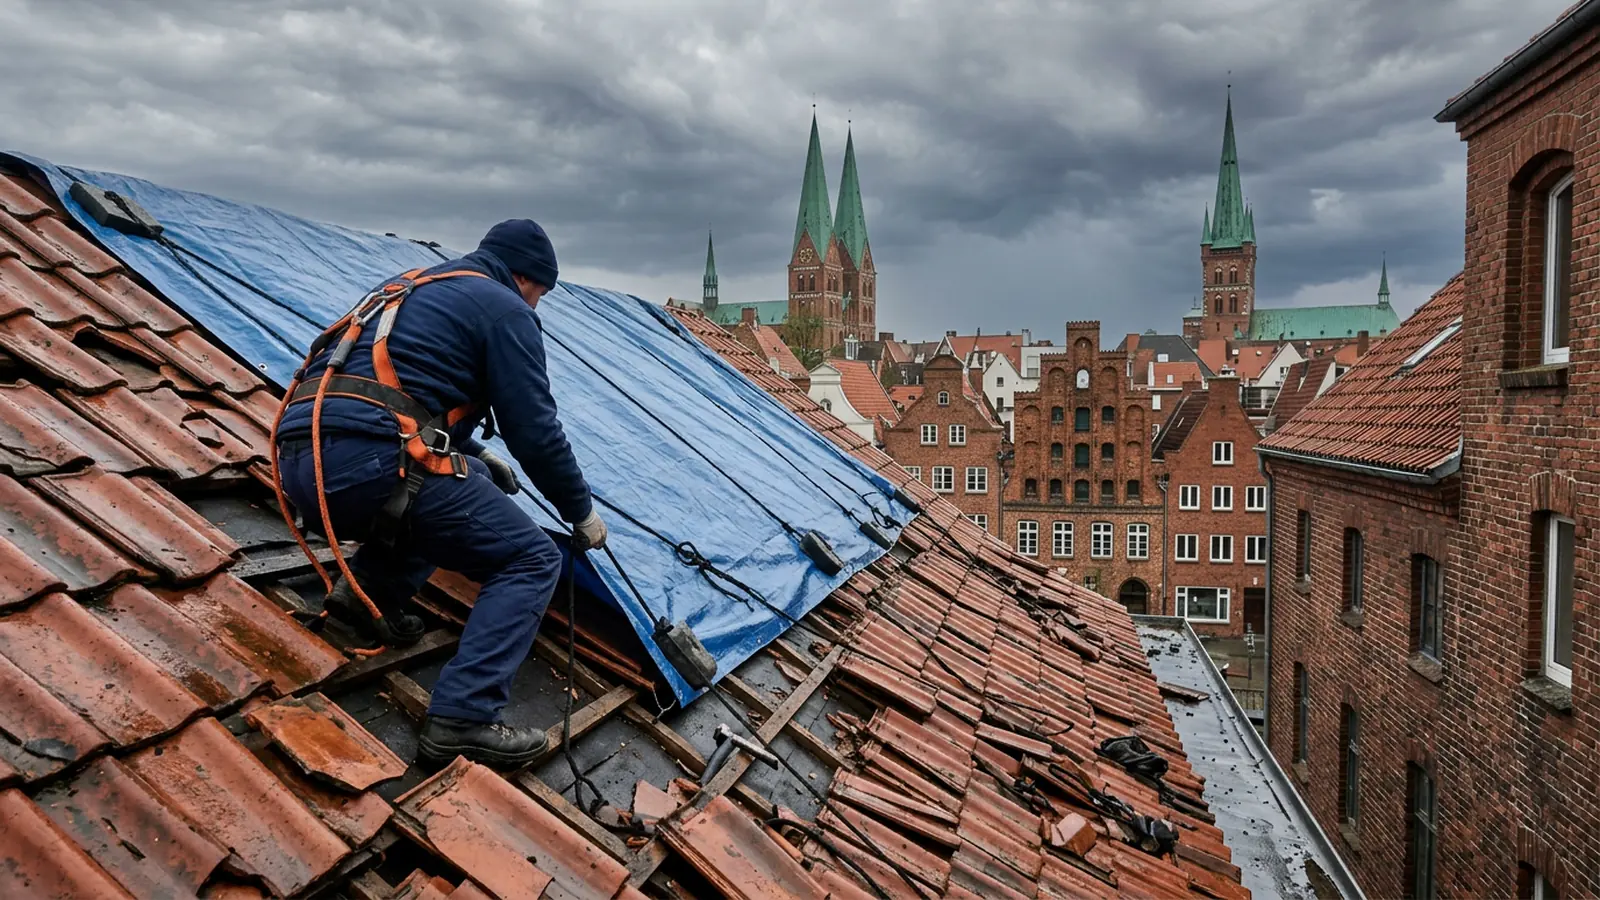
Hat der Wind Stärke 8 (62 km/h) erreicht, kommt die Wohngebäudeversicherung für Sturmschäden am Dach auf. Sie bezahlt die Instandsetzung und auch Folgeschäden, wenn etwa Regen durch eine vom Sturm geöffnete Stelle eindringt. Nicht erstattet werden Sturmflut, Verschleiß sowie Regen, der durch offene Fenster hereinkommt. 2025 lag der durchschnittliche Gebäudeschaden durch Sturm oder Hagel bei rund 2.100 €.
Als Sturm gilt in den Musterbedingungen eine wetterbedingte Luftbewegung, die mindestens Stärke 8 auf der Beaufortskala hat (62 km/h), und die meisten Verträge folgen dem. Bleibt der Wind darunter, zählt ein heruntergefallener Ziegel nicht als Sturmschaden. Für Hagel braucht es dagegen keine Mindestwindstärke, er ist als eigene Gefahr mitversichert.
Der Schutz umfasst Schäden, bei denen Sturm oder Hagel unmittelbar aufs Gebäude einwirken oder Teile, Bäume und Gegenstände dagegen werfen. Auch Folgeschäden sind gedeckt: Wirft der Sturm Ziegel vom Dach und regnet es danach durch die Lücke herein, übernimmt die Versicherung zusätzlich, was dadurch durchnässt wurde: Dämmung im Dachgeschoss ebenso wie beschädigte Decken.
| Schaden | Zuständige Versicherung | Voraussetzung |
|---|---|---|
| Abgedeckte Ziegel, gelöste Bleche, beschädigter First | Wohngebäudeversicherung | Sturm ab Windstärke 8 oder Hagel |
| Regen läuft durch die vom Sturm aufgerissene Stelle ein | Wohngebäudeversicherung | Öffnung durch Sturm oder Hagel entstanden |
| Baum oder Antenne stürzt aufs Dach | Wohngebäudeversicherung | vom Sturm geworfen |
| Durchnässte Möbel, Teppiche, Elektrogeräte | Hausratversicherung | Sturm oder Hagel als Ursache |
| Ziegel trifft Passanten oder geparktes Auto | Haus- und Grundbesitzerhaftpflicht | Verkehrssicherungspflicht verletzt |
| Eigenes Auto durch Ziegel oder Ast beschädigt | Teilkasko | Sturm als Ursache |
| Wasser durch Sturmflut | nicht versichert | auch nicht über den Elementarbaustein |
| Undichtigkeit durch Alterung oder Verschleiß | nicht versichert | der Eigentümer muss das Dach instand halten |
Für Sturmflutschäden besteht ausdrücklich kein Schutz, gleichgültig, welche Ursachen zusammengewirkt haben, und selbst ein vorhandener Elementarbaustein für Überschwemmung ändert daran nichts. Außerdem entfällt der Ersatz bei Niederschlag, der über nicht richtig geschlossene Fenster, Außentüren oder weitere Öffnungen ins Haus gelangt, falls nicht der Sturm selbst diese Öffnungen geschaffen hat.
Altersverschleiß und versäumte Wartung sind kein Versicherungsfall. Eigentümer müssen laut Musterbedingungen dafür sorgen, dass Dächer und außen angebrachte Sachen ordnungsgemäß instand sind, und Mängel sofort abstellen. Bleiben lose Ziegel oder eine gerissene Kehle jahrelang unbeachtet, kann der Versicherer weniger zahlen.
Elementargefahren wie Überschwemmung durch Starkregen, Rückstau oder Schneedruck sind nur mit einem eigenen Baustein versichert, der in älteren Verträgen häufig fehlt. Schauen Sie in Ihre Police, bevor die nächste Sturmsaison anfängt.
Kann man die Windstärke vor Ort nicht ermitteln, nehmen die Musterbedingungen Sturm an, wenn eine von zwei Bedingungen belegt ist: Entweder richtete der Wind in der Nachbarschaft auch an intakten Gebäuden Schäden an, oder bei dem tadellosen Zustand Ihres Hauses lässt sich die Ursache nur im Sturm finden.
Deshalb lohnt es sich, Schäden in der Umgebung vom öffentlichen Grund aus zu fotografieren und die Adressen zu notieren. Wetterauskünfte für einen bestimmten Tag stellt der Deutsche Wetterdienst aus. Dass Ihr Dach intakt war, belegen ein Wartungsbericht oder Rechnungen früherer Arbeiten. Rasche, lückenlose Dokumentation nach dem Sturm erspart die meisten Auseinandersetzungen.
Als Erstes sperren Sie den Bereich unter der Traufe ab, weil sich selbst Stunden später noch Ziegel lösen. Eigentümer haften aus der Verkehrssicherungspflicht, falls ein Ziegel Passanten verletzt oder ein parkendes Auto beschädigt. Das Dach betreten Sie nicht selbst; droht akute Gefahr, rufen Sie die Feuerwehr.
Sie sind verpflichtet, den Schaden gering zu halten. Ohne Rücksprache dürfen Sie einen Dachdecker mit einer Notabdeckung beauftragen; liegt ein versicherter Schaden vor, zählen die Kosten zur Schadenminderung. Melden Sie den Fall sofort, und besprechen Sie mit dem Versicherer die endgültige Reparatur, ehe größere Aufträge erteilt werden. Defekte Teile werden aufbewahrt.
Auf der Rechnung des Dachdeckers gehören Schadenbild, Ursache und erbrachte Leistungen genau beschrieben. Zahlt der Versicherer nicht, weil etwa der Wind schwächer als Stärke 8 war, bleibt der steuerliche Abzug von 20 Prozent der Arbeitskosten nach § 35a EStG, höchstens 1.200 € im Jahr.
| Leistung | Kosten | Hinweis |
|---|---|---|
| Durchschnittlicher Sturm-/Hagelschaden 2025 | ca. 2.100 € | Sachversicherung, rund 479.000 Schäden bundesweit |
| Notdienst für Notabdeckung | ca. 80–150 €/Std. netto | zuzüglich Zuschlägen nachts und am Wochenende |
| Einzelne Ziegel am Ortgang ersetzen und klammern | ca. 420–810 € brutto | zwei Dachdecker, etwa drei Stunden (2026) |
| First komplett erneuern | ca. 1.500–2.500 € | Einfamilienhaus, Preisstand 2022 |
| Gerüst | 8–20 €/m² Gerüstfläche | bei größeren Schäden |
| Neueindeckung ohne Dämmung | 90–180 €/m² | wenn große Teile der Deckung zerstört sind |
Rund eine Milliarde Euro zahlten die Versicherer 2025 für Sturm- und Hagelschäden in der Sachversicherung aus, verteilt auf etwa 479.000 Fälle; das macht im Mittel ungefähr 2.100 € je Schaden. Am Dach sind es mal nur einige hundert Euro, wenn am Ortgang ein paar Ziegel fehlen, mal ganze Neueindeckungen nach einem Orkan.
Der Regelfall ist der Ersatz durch Wiederherstellung in gleicher Art und Güte. Verträge mit gleitender Neuwertversicherung Plus decken oft auch Mehrkosten aus behördlichen Auflagen. Wichtig wird das, falls bei einem umfangreichen Schaden zugleich eine Dämmung erforderlich ist oder, wie in der Lübecker Altstadt, Satzung bzw. Denkmalpflege die Deckung festlegen. Vor der Freigabe des Angebots sollten Sie Vertrag und Selbstbeteiligung gegenlesen.
Schwere Stürme erreichen die Ostseeküste vor allem im Herbst und Winter. Das ganze Stadtgebiet samt Travemünde gehört zu Windzone 2; auf der anderen Seite der Lübecker Bucht, an der ostholsteinischen Küste, beginnt schon Windzone 3.
Nach Herbststürmen sieht man häufig Lücken in den Ziegelreihen am Ortgang, losen First, abgerissene Anschlussbleche und Garagen- oder Flachdachbahnen, die sich aufgerollt haben. Besonders an Rändern und Attiken hoher Gebäude und großer Flachdächer, zum Beispiel im Hafengebiet, wirken Sogkräfte.
Das Ausmaß ostseeseitiger Gefahr hat die Sturmflut vom 20. Oktober 2023 gezeigt: Das Wasser stieg in Flensburg auf 2,27 Meter über Mittelwasser, in Schleswig-Holstein entstanden Schäden von etwa 200 Millionen Euro, in Travemünde stand der Pegel zeitweise bei 1,80 m. Schon 1872 zerstörte Sturmhochwasser dort zahlreiche Häuser. Die Gebäudeversicherung schließt Wasserschäden durch Sturmflut aus; der Sturmschaden am Dach selbst bleibt versichert.
Vorsorge zahlt sich aus: Lassen Sie das Dach vor dem Oktober kontrollieren, ergänzen Sie fehlende Sturmklammern und säubern Sie die Rinnen. Direkt nach einem Sturm haben Dachdecker kaum noch freie Termine. Liegen Ihnen schon Angebote von Betrieben aus Lübeck und Umgebung vor, ist der Ansprechpartner im Notfall bekannt.
Die Musterbedingungen verlangen Windstärke 8 auf der Beaufortskala, also 62 km/h. Lässt sie sich nicht messen, reicht der Beleg, dass der Wind auch an einwandfreien Gebäuden in der Nähe Schäden verursacht hat. Letztlich zählt, was in Ihrem Vertrag steht.
Ja, wenn das Wasser durch eine Öffnung eindringt, die der Sturm geschaffen hat, etwa dort, wo Ziegel weggeflogen sind; dieser Folgeschaden ist mitversichert. Nicht dazu gehört Regen durch offene oder nicht richtig verschlossene Fenster und Türen.
Nein, Sturmflut ist in den Musterbedingungen ausdrücklich ausgeschlossen, auch mit Elementarbaustein. Beschädigt der Wind während einer Sturmflut das Dach und hat er Stärke 8 erreicht, ist dieser Dachschaden dennoch versichert.
Für die Notabdeckung ist das möglich; sie begrenzt den Schaden und wird, falls dieser versichert ist, ersetzt. Über die endgültige Reparatur sprechen Sie vorher mit dem Versicherer. Fotografieren Sie den Schaden und legen Sie kaputte Teile beiseite.
Bei verletzter Verkehrssicherungspflicht, zum Beispiel wegen loser Ziegel, haftet der Eigentümer; dann zahlt die Haus- und Grundbesitzerhaftpflicht. Gibt es kein Versäumnis, ersetzt die Teilkasko den Sturmschaden am eigenen Auto.
Als Durchschnitt eines Sturm- und Hagelschadens in der Sachversicherung nennt die Statistik für 2025 rund 2.100 €. Für wenige Ziegel am Ortgang fallen 2026 etwa 420 bis 810 € brutto an, für einen komplett erneuerten First rund 1.500 bis 2.500 €. Große Schäden können eine Neueindeckung nötig machen.
Ersetzt wird die Wiederherstellung gleicher Art und Güte. In der Altstadt schreibt die Gestaltungssatzung eine geschuppte Deckung in Ziegelrot bis Rotbraun vor, bei Kulturdenkmalen entscheidet zusätzlich die Denkmalpflege. Erkundigen Sie sich beim Versicherer, ob Mehrkosten durch derartige Auflagen übernommen werden.
Dachdeckermeisterbetrieb in Lübeck seit 1962, spezialisiert auf energetische Dachsanierung, Photovoltaik und Velux-Dachfenster.
Lübecker Dachdeckermeisterbetrieb seit 1971: Dachsanierung, Flach- und Steildach, Dachfenster, Dämmung, Balkone und Fassaden.
Dachdecker-Meisterbetrieb aus Dassow für Lübeck und Nordwestmecklenburg mit Steil- und Flachdach, Photovoltaik, Notdienst und Kranservice.
Meisterbetrieb aus Stockelsdorf, der Zimmerei, Dachdeckerei und Bauklempnerei vereint, mit Steil-, Flach- und Gründächern sowie Photovoltaik.
Dachdecker-Meisterbetrieb und Innungsfachbetrieb aus Lübeck, Familienbetrieb seit 1899, mit Ziegel, Schiefer, Flachdach und Klempnerei.